در سیامین جلسه کمیسیون صنعت اتاق بازرگانی اصفهان مطرح شد
ظرفیتهای کمتر دیدهشده برای تأمین مالی تولید
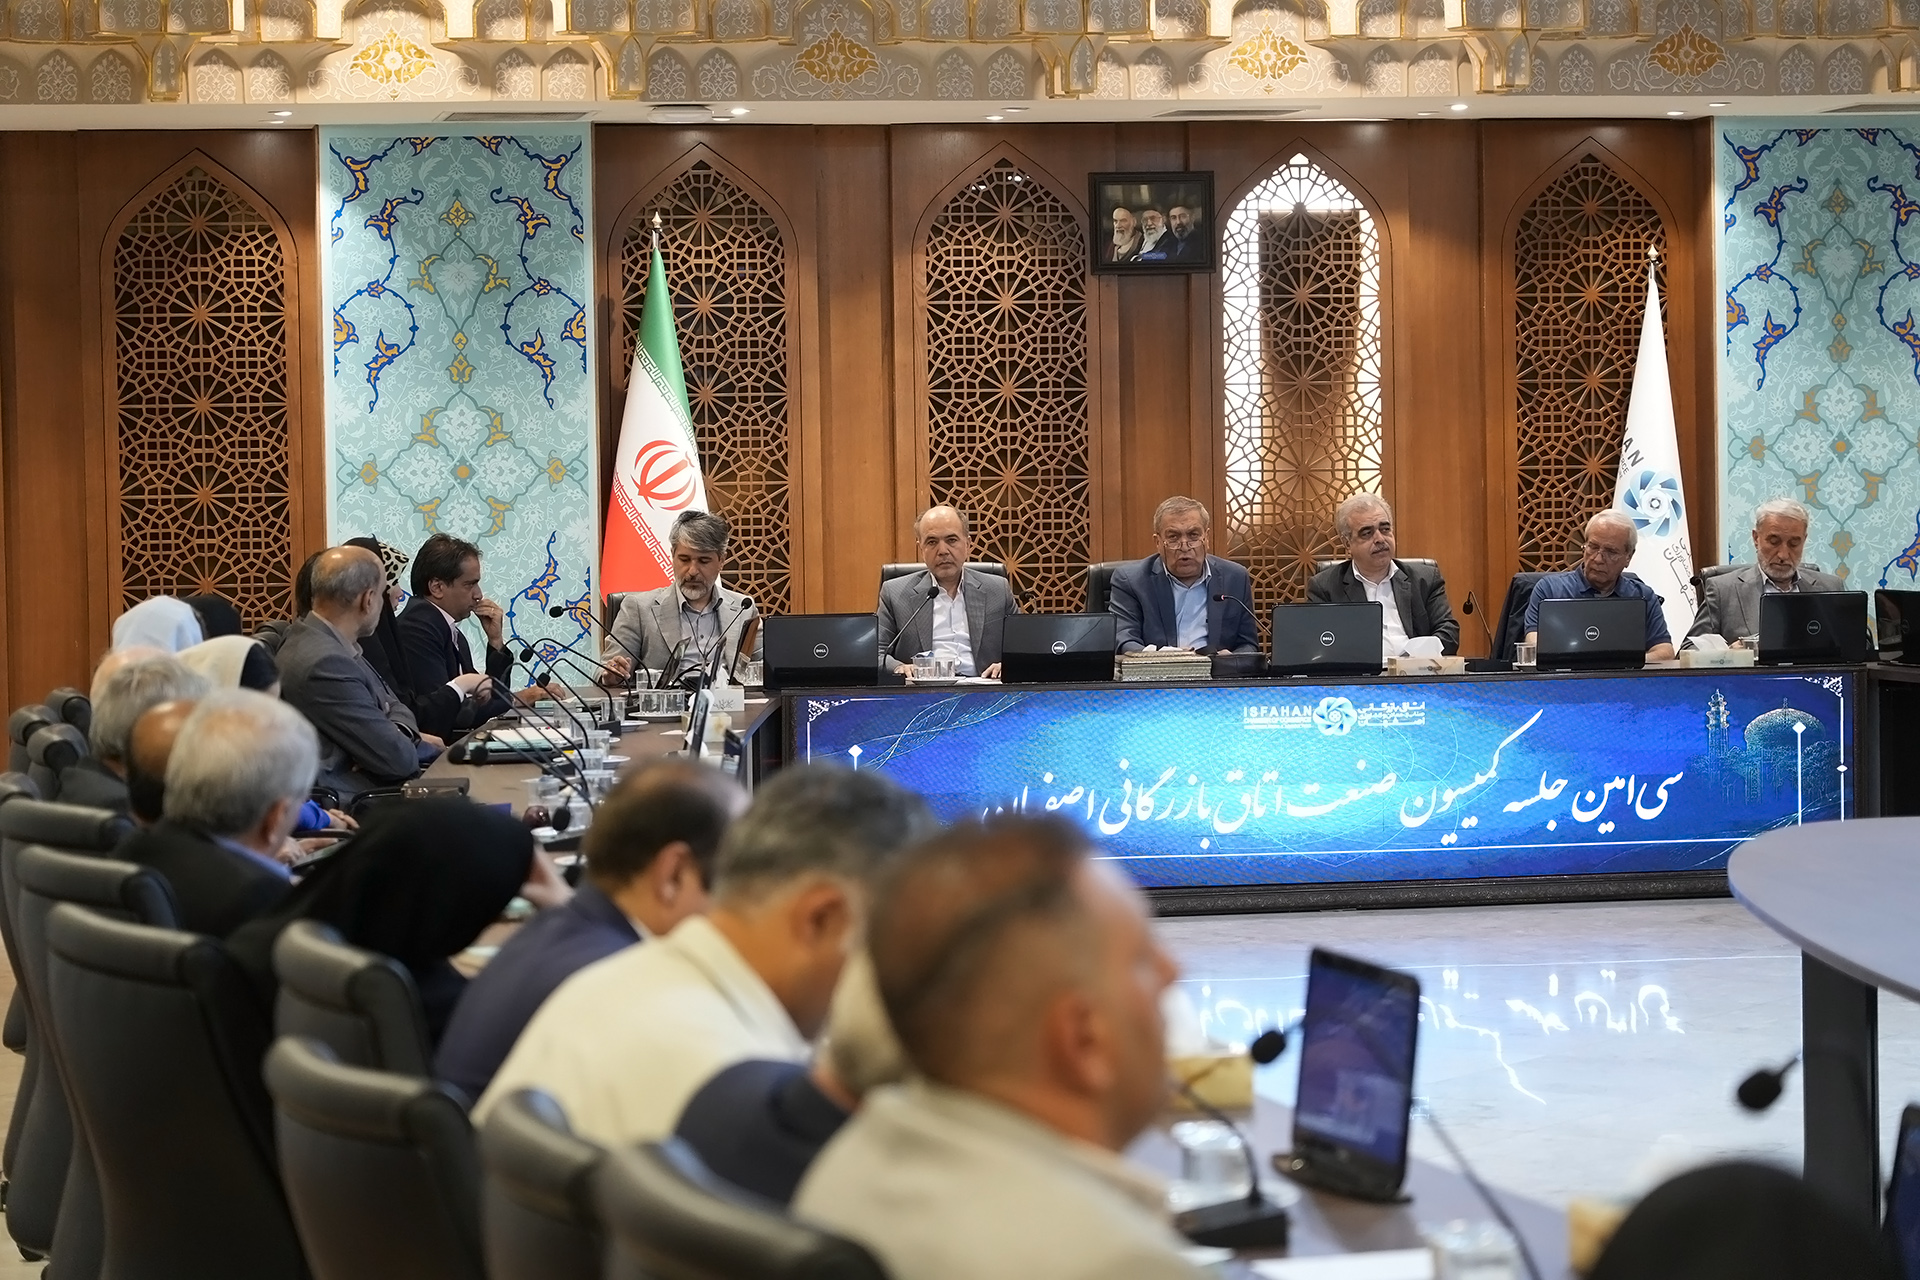
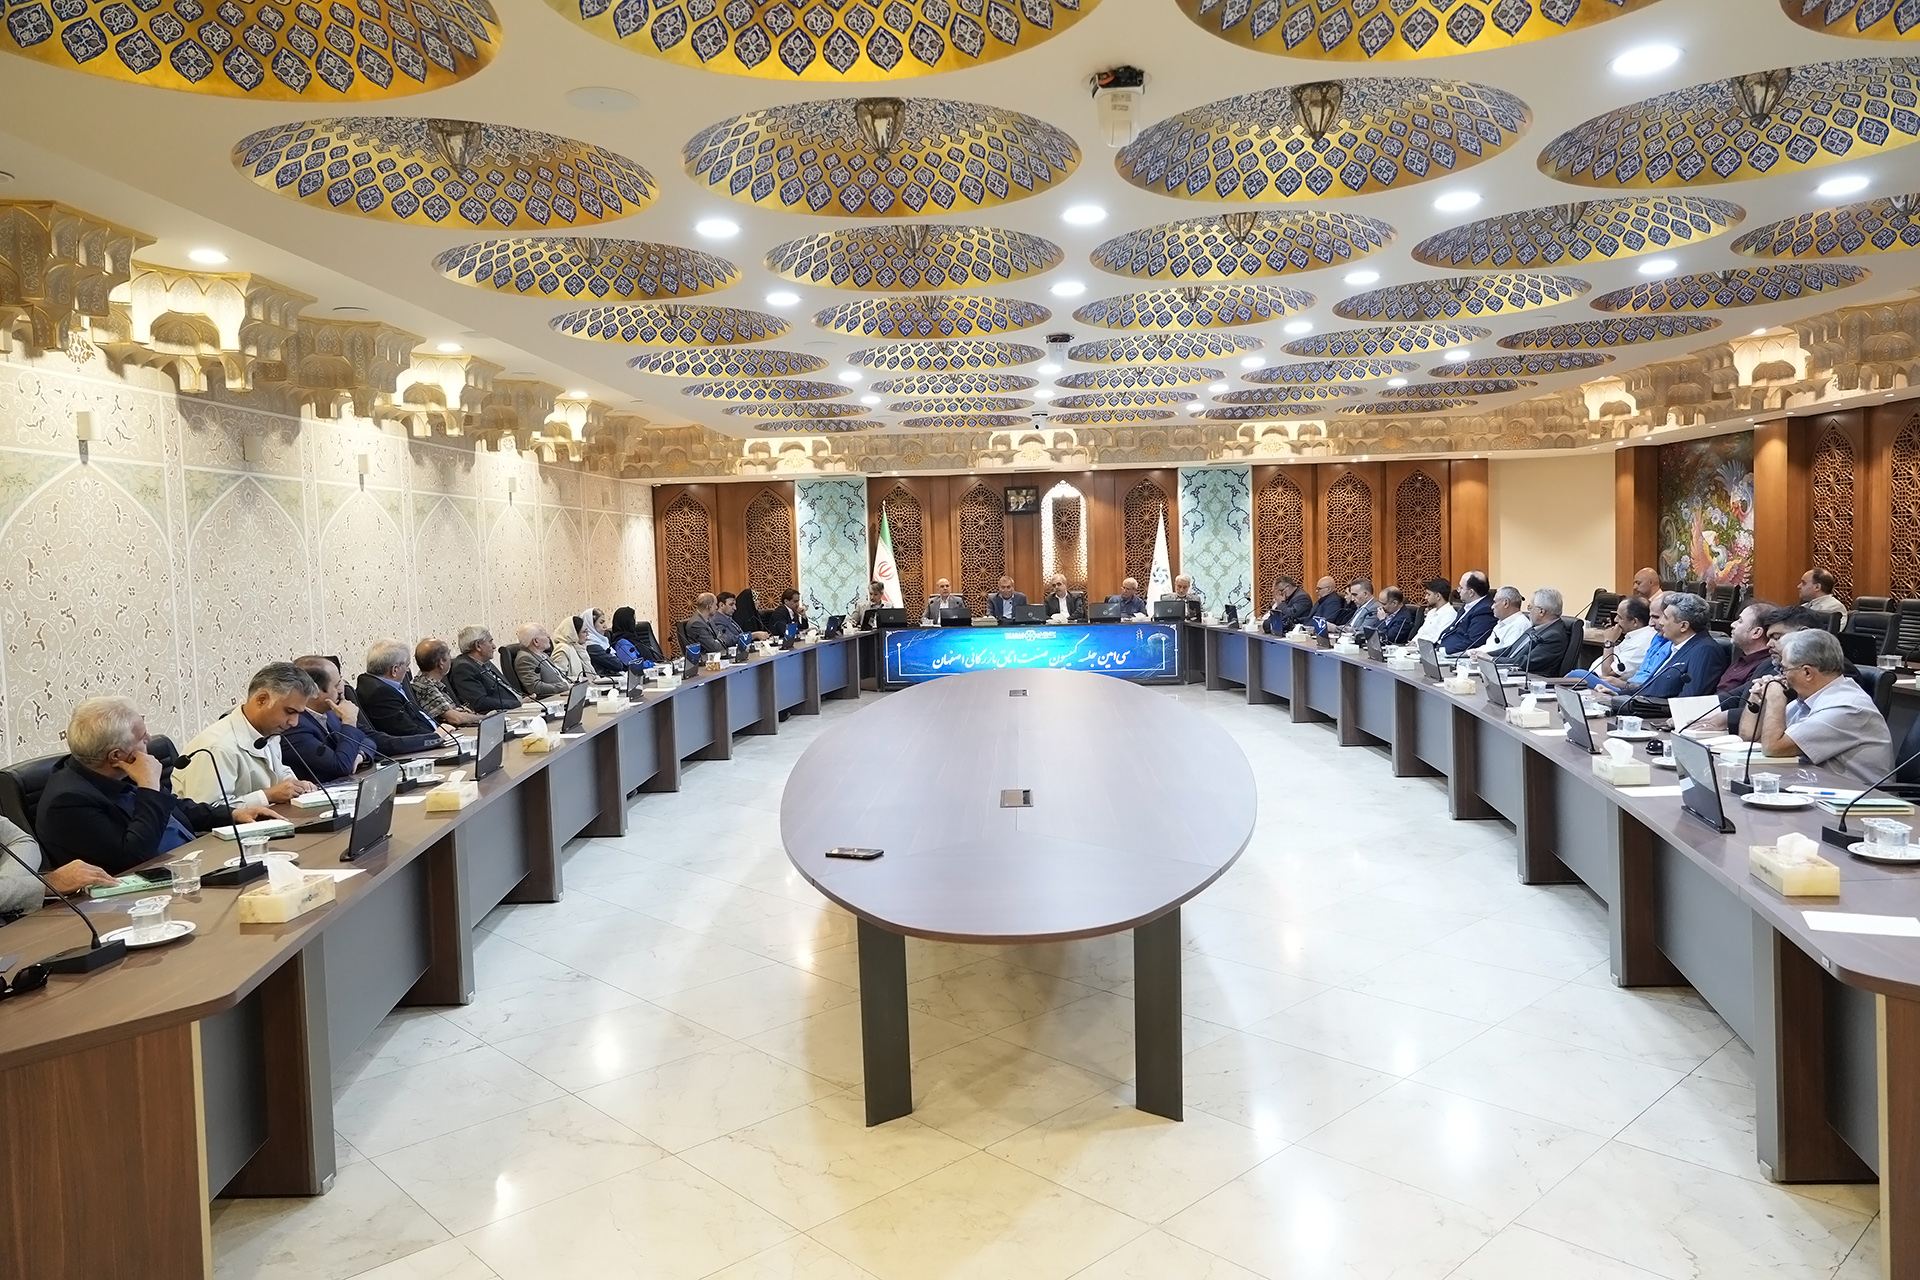
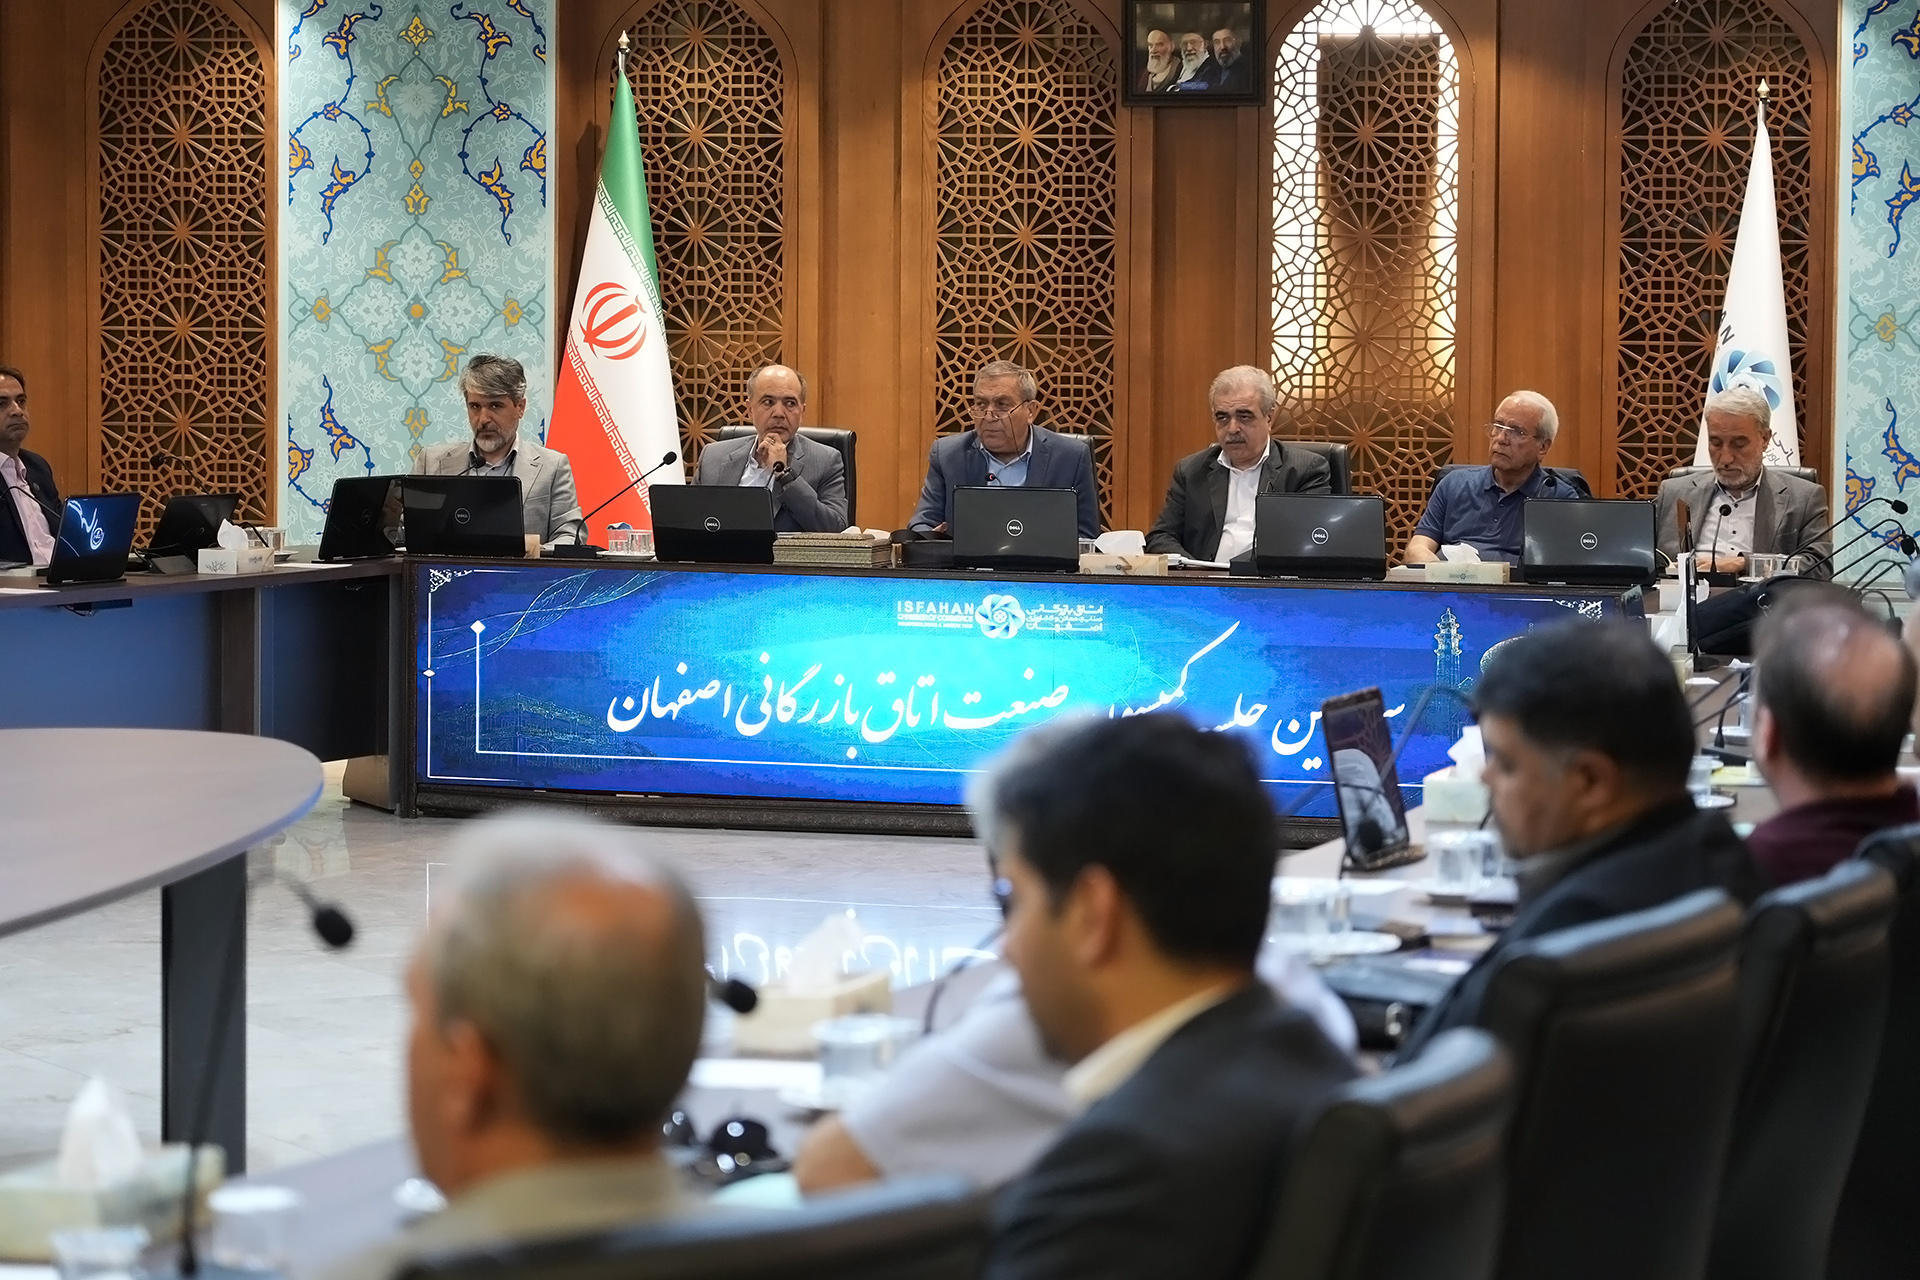
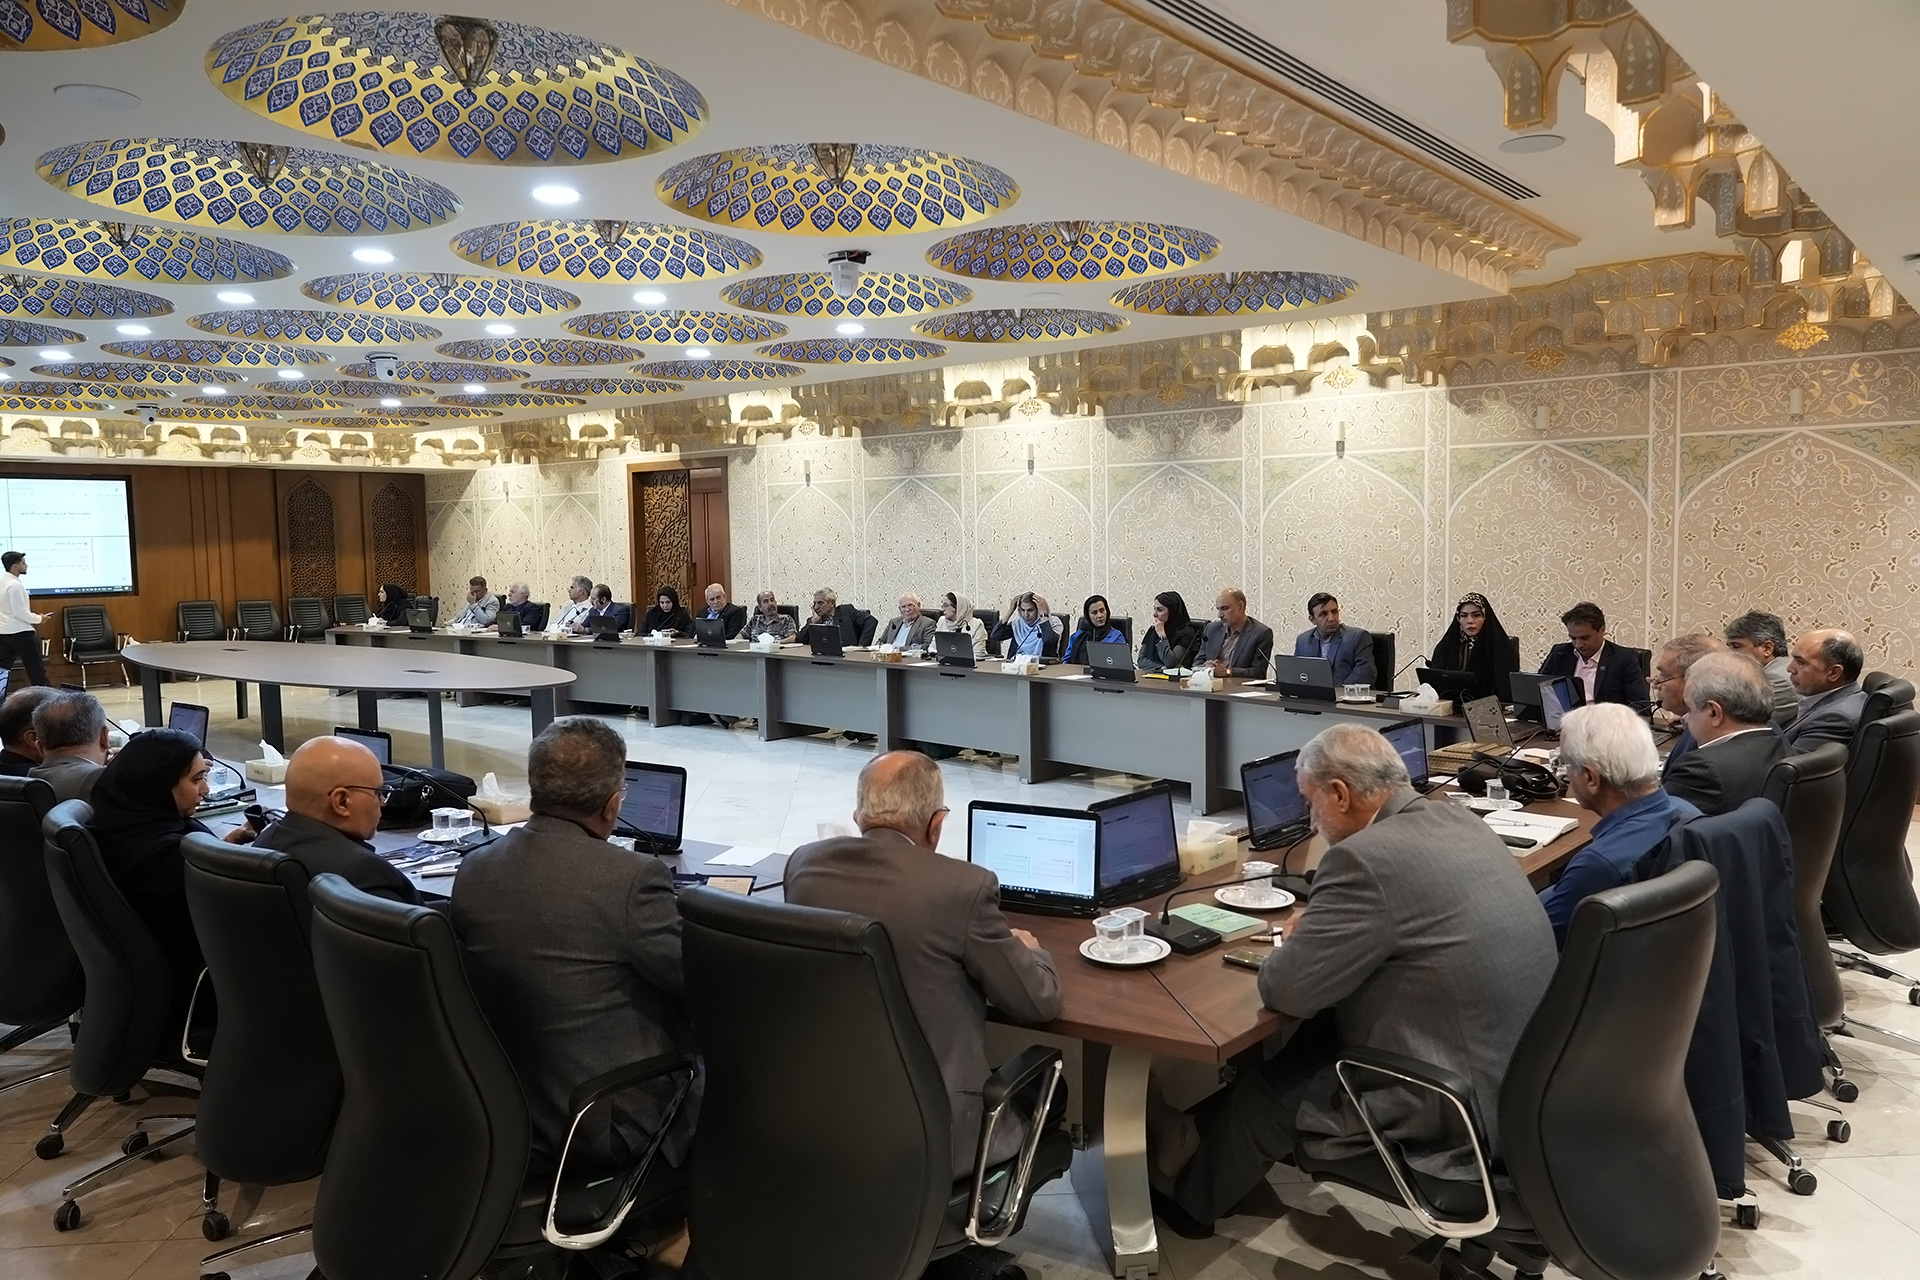
به گزارش روابط عمومی اتاق بازرگانی اصفهان، در این نشست، ضرورت آگاهی مدیران از ابزارهای قانونی حمایت از تولید، نقش نظم مالی در بهرهمندی از مشوقهای مالیاتی و ظرفیت ارزشگذاری داراییهای نامشهود برای تقویت ساختار سرمایه بنگاهها مورد توجه قرار گرفت.
داراییهای نامشهود؛ ظرفیت پنهان بنگاهها
محمدرضا برکتین، رئیس کمیسیون صنعت و عضو هیئت نمایندگان اتاق بازرگانی اصفهان، آگاهی از ظرفیتهای قانونی را برای کاهش فشار بر تولید ضروری دانست و گفت: در شرایط محدودیت منابع دولت و افزایش فشارهای مالی، تولیدکنندگان باید فرصتها و تسهیلات پیشبینیشده برای فعالیتهای مولد را بشناسند؛ زیرا ناآگاهی میتواند به تحمل هزینه بیشتر و از دست رفتن فرصتهای حمایتی منجر شود.
رئیس کمیسیون صنعت اتاق بازرگانی اصفهان در ادامه، با اشاره به اهمیت داراییهای نامشهود افزود: تجربه، دانش، نظامهای مدیریتی و ساختارهایی که طی سالها در یک مجموعه شکل گرفتهاند، بخشی از ارزش واقعی بنگاه هستند. این ظرفیتها باید شناسایی و ارزیابی شوند تا امکان استفاده از ارزش آنها در تقویت ساختار مالی مجموعه بررسی شود.
برکتین ارزشگذاری داراییهای نامشهود را از موضوعات قابل پیگیری برای افزایش سرمایه و تسهیل تأمین مالی برشمرد و اظهار کرد: استفاده از این ظرفیتها میتواند به ماندگاری واحدهای تولیدی، کاهش آسیبپذیری و تحمل بهتر فشارهای اقتصادی کمک کند. وی همچنین به ظرفیت شرکتهای فعال در این حوزه در اصفهان برای ارائه خدمات تخصصی به بنگاهها اشاره کرد.
مالیات در خدمت توسعه بنگاه
محمدرضا قاسمی، رئیس سازمان مدیریت و برنامهریزی استان اصفهان، با تشریح ظرفیتهای قانونی و مشوقهای مالیاتی گفت: نگاه به مالیات نباید صرفاً به هزینه تحمیلی و خروج وجه نقد از بنگاه محدود شود؛ استفاده آگاهانه از ابزارهایی مانند اعتبار مالیاتی میتواند، در چارچوب شرایط قانونی، بخشی از منابع را به سمت توسعه و تشکیل سرمایه هدایت کند.
وی با تفکیک مفاهیم نرخ صفر، تخفیف نرخ، معافیت، هزینه قابلقبول، استرداد و اعتبار مالیاتی افزود: هر یک از این ابزارها الزامات متفاوتی دارند و نباید به جای یکدیگر به کار گرفته شوند. مدیر بنگاه لازم نیست تمام جزئیات را بداند، اما باید بداند چه موضوعاتی را از مدیر مالی خود مطالبه کند و درباره کدام ظرفیتها گزارش بخواهد.
قاسمی با تأکید بر اهمیت نظم مالی اظهار کرد: برخورداری از مشوقهای مالیاتی، جایگزین تنظیم دفاتر، ارائه اظهارنامه و انجام تکالیف قانونی نیست. همچنین ثبت صحیح هزینهها و نگهداری مستندات اهمیت دارد؛ زیرا بخشی از هزینههای واقعی بنگاه ممکن است به دلیل ثبت نامناسب، مورد پذیرش قرار نگیرد.